这份研究建立了什么判断,什么证据会使它失效?
导读:总额是起点,不是结论
当出口总额改善时,最容易出现的判断是:外需更强了,出口企业订单更稳定了,甚至企业现金流也会随之改善。但这条推理链中间至少缺少三个检验环节:货物是否真的持续增加,价格改善是否来自可比产品的真实提价,新增目的地是否对应稳定的最终需求。即使这些环节都成立,宏观出口统计仍然不能直接回答企业是否确认了收入、收回了款项,以及利润是否改善。
本文提出一个四层分析框架:数量、价格、目的地和回款。前两层主要观察实物交付及其价值实现,第三层观察市场承接和需求分散,第四层才把行业信号连接到具体公司的经营兑现。现有公开资料能够支持这一研究框架,但不足以给出2026年8月完整分项的具体数值,也不足以判断某家公司的最新订单、利润或收款情况。
一、先定义“出口链韧性”
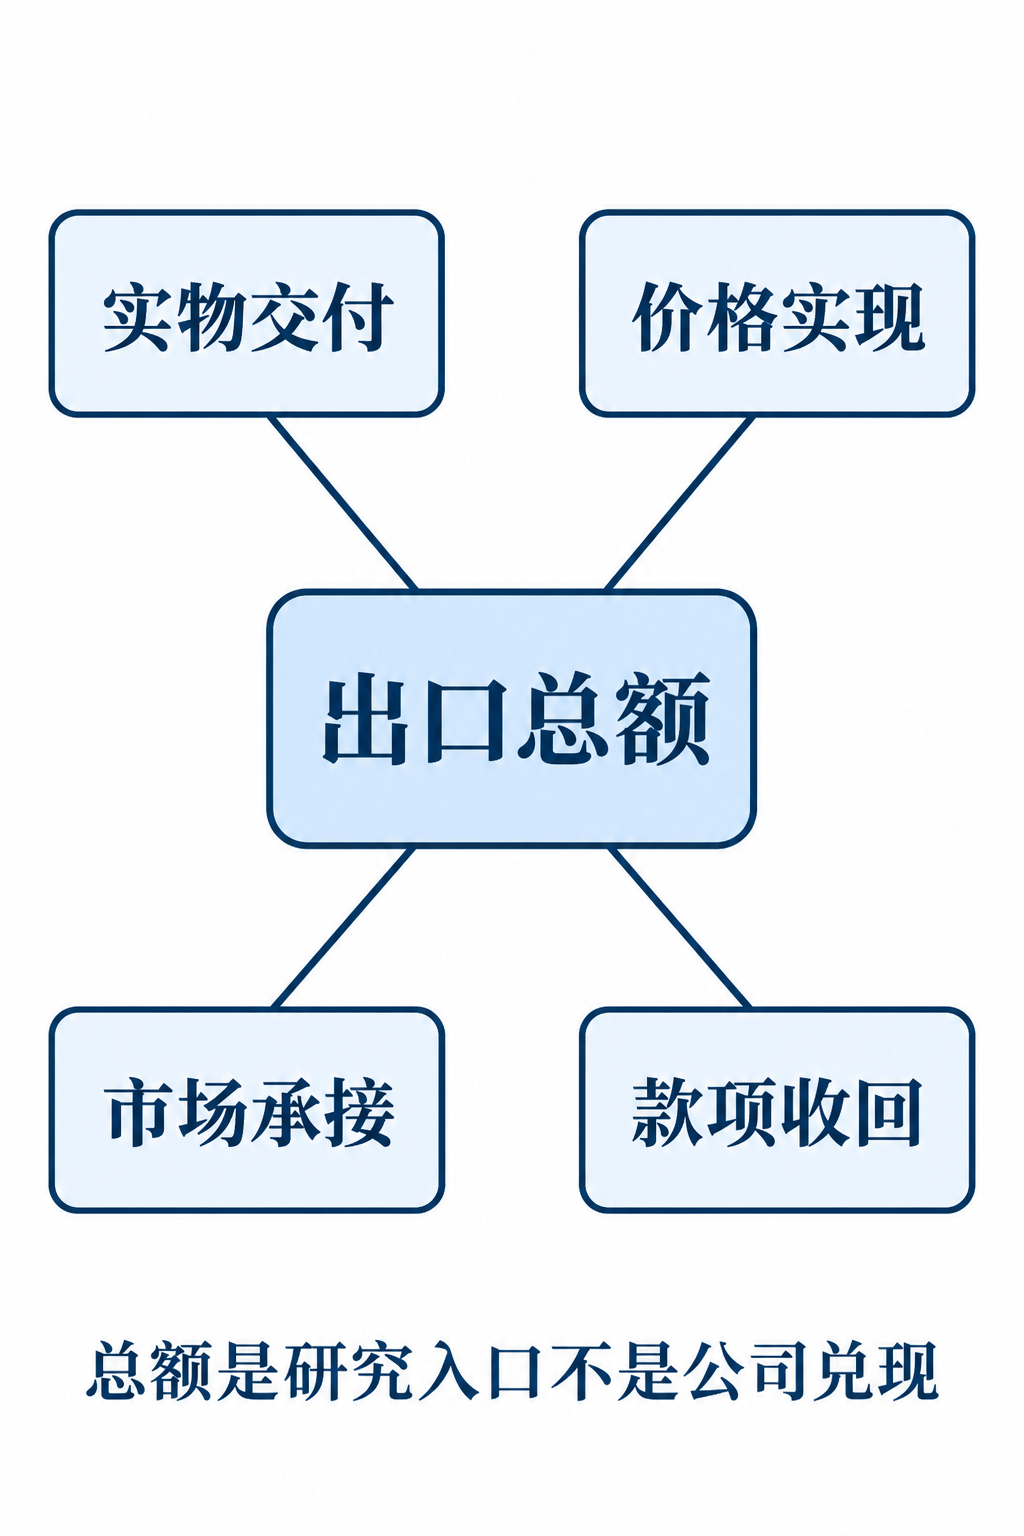
本文将出口链韧性定义为:在外部环境、政策、需求或贸易路径变化时,实物交付、价格实现、市场承接和款项收回能否持续。它不是出口金额的同义词,也不是某个单月同比增速的同义词。
一个总额可以由多种组合产生。数量上升、价格稳定,可能意味着交付扩张;数量稳定、单位价值上升,可能意味着产品组合升级,也可能只是高价值商品占比提高;数量下降、单位价值上升,则可能是低价值产品退出后留下的结构性结果。若不拆开这些来源,就无法知道所谓“韧性”究竟发生在链条的哪一段。
因此,宏观总额更适合承担“提出问题”的功能,而不是直接承担“证明公司兑现”的功能。总额改善可以提示研究者进一步查看商品、目的地与企业披露;它不能跳过这些检查,直接变成订单稳定、利润改善或现金充足的结论。
二、数量:先确认可比报关出口数量是否增加
数量维度首先回答的是:海关统计口径下的可比报关出口数量是否增加;它不能单独证明境外客户已经实际收货,客户收货仍需物流、验收或企业披露等独立证据。但数量只有在商品分类、计量单位和比较期间一致时,才具有可解释性。重量、台数和件数不能随意拼接;即使单位相同,产品规格升级也可能使统计数量与实际使用能力产生偏离。
单月数量增加也不能自动等同于持续需求增强。它可能来自前期积压订单集中履约、客户提前备货、节假日错位,或者某个政策窗口前的短期交付。要区分这些解释,至少需要观察后续月份和更长期间序列,并检查主要商品是否共同变化。
数量增加、随后快速回落时,持续需求扩张的解释应当被削弱。若增长只发生在政策生效前的短暂窗口,也不能据此判断订单获得了稳定支撑。相反,只有当可比商品的报关数量在连续期间保持改善、没有明显的提前报关迹象,并得到物流、验收或企业披露等独立交付证据支持时,才可以形成更强的实际交付判断。
行业数量变化也不能未经匹配就迁移到公司。企业实际产品需要能够与相关统计类别较好对应;如果商品边界、规格或销售主体差异很大,行业数量只能作为背景信号,不能直接视为该公司的订单增长。
三、价格:统计单位价值不是产品报价
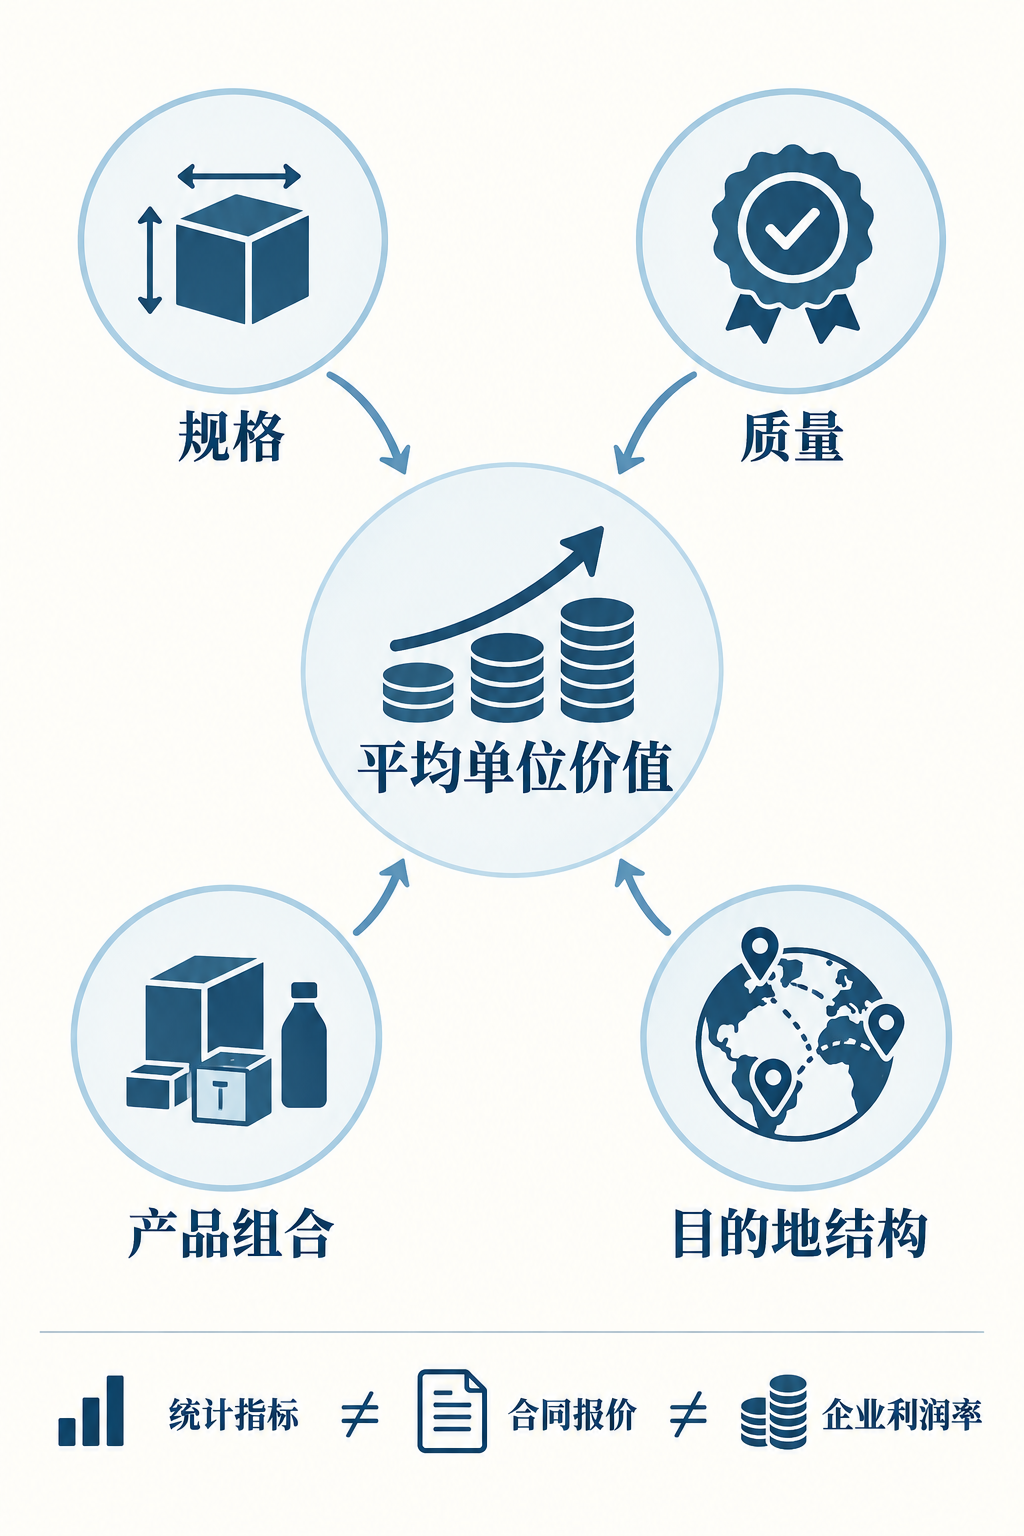
在商品范围、计量单位和币种一致的前提下,出口金额可以近似拆为数量乘以平均单位价值。但平均单位价值并不等于同一种产品的合同价格。它同时受到规格、质量、品牌、产品组合和目的地结构影响。
例如,高规格产品占比提高,可能推高平均单位价值,即使每一种具体产品的合同价格都没有上涨。相反,低单位价值产品放量可能拉低平均值,却不代表所有企业都失去了定价能力。因此,单位价值改善首先是一个需要解释的统计现象,而不是已经完成解释的价格结论。
更可靠的做法是尽量在细分商品、稳定规格和相同目的地内比较,再讨论价格实现能力。如果所谓价格改善在固定产品结构后消失,主要解释就应转向组合变化。若价格与数量同时变化,还要判断是产品升级、竞争性降价、市场结构变化,还是统计边界改变。
价格证据也不能直接替代企业利润率。利润还受到原材料、人工、运费、汇率、费用、客户结构和其他经营因素影响。没有具体公司披露时,不能把行业单位价值推导为企业毛利改善,更不能推导为估值结论。
四、数量与价格必须交叉阅读
单看数量或价格,都容易挑选出支持既有观点的指标。更有用的方式是观察二者组合,并把每种组合当作待检验假说:
- 数量增加、可比单位价值稳定:较接近交付扩张,但仍需排除提前交付。
- 数量增加、单位价值下降:可能是放量和产品组合下移,也可能是价格竞争加剧。
- 数量减少、单位价值上升:可能是产品升级,也可能是低价值产品退出。
- 数量和单位价值同时减弱:更直接地提示相关商品承压,但仍需排除季节性和统计边界变化。
这些组合不能仅凭一个季度就升级为整体行业结论。一个解释如果无法同时说明主要商品、主要目的地和连续期间的表现,就不应被提升为“出口链普遍增强”或“出口链全面恶化”。
目前可用资料提供了拆解方法,但没有给出足以复算这些组合的完整数量和单位价值序列。因此,本文可以判断研究应如何进行,不能声称已经完成当前中国出口各产业的贡献测算。
五、目的地增加,不等于需求风险已经分散
目的地维度要回答两个问题:新增交付由哪些市场承接,以及这些市场是否真正降低了需求集中度。仅仅统计新增国家或地区数量是不够的,还需要观察主要目的地占比、增量集中度,以及新增市场是否与原有市场受到同一种需求或政策因素驱动。
多个目的地同时增长,并不必然意味着风险分散。如果新增增量集中在少数商品,或者这些市场的最终需求仍依赖同一类客户、同一条产业链或同一种政策驱动,地理分布变宽并没有带来同等程度的需求独立性。
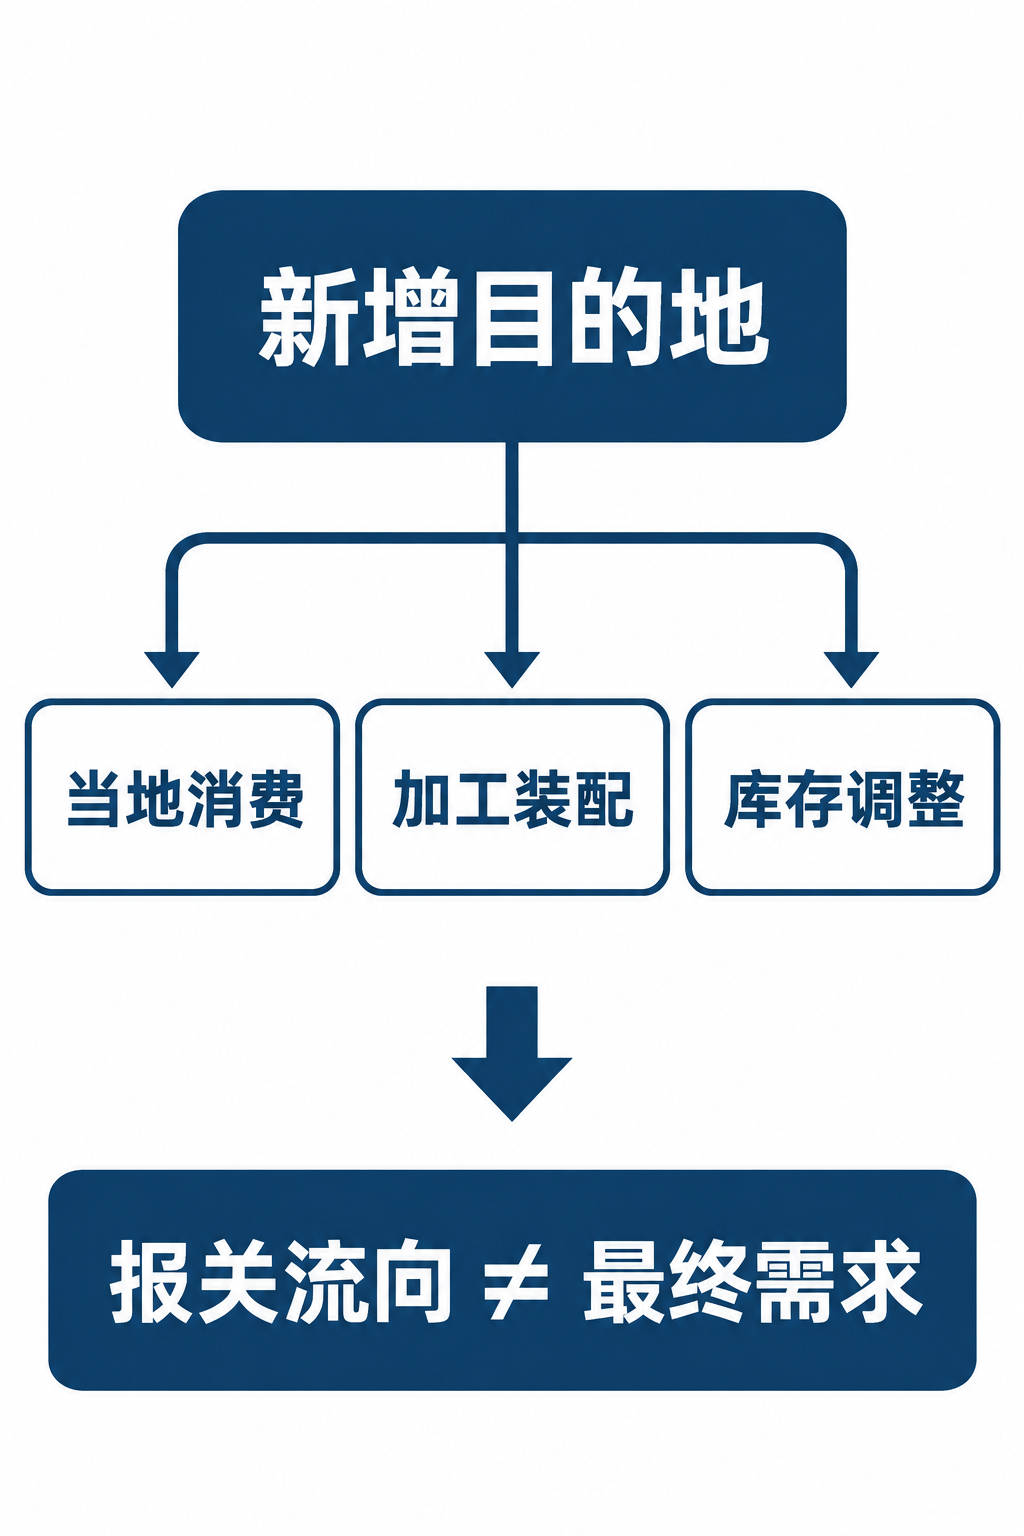
还必须区分三个机制:交付目的地发生变化,生产环节发生重新配置,还是最终需求真的发生转移。某一目的地进口中国商品增加,可能对应当地消费,也可能对应当地加工、装配或库存调整。海关目的地表可以帮助识别报关流向,但不能单独证明最终消费发生在哪里,更不能据此断言某种具体贸易安排已经形成。
要判断新增市场是否能持续承接,还需要目的地进口结构、当地生产活动、最终需求和适用规则等资料。如果交付增长没有伴随相关需求扩张,或随后出现库存消化压力,就应重新解释所谓贸易转移。企业只有在当地具备实际客户、产品准入和交付能力时,行业目的地扩张才可能传导到自身业务。
六、人工智能相关货物:高景气信号需要拆分
WTO于2026年3月发布的贸易展望材料指出,贸易转移和人工智能相关货物对贸易表现有贡献。这一信号值得重视,但不能直接换算成中国出口企业的经营贡献。
首先需要确认WTO采用的人工智能相关货物定义,再与海关商品分类寻找可核验的对应关系。若部分技术相关商品贡献较大,整体贸易表现就可能被少数高景气类别显著影响,传统消费品、一般设备和其他商品的需求变化未必同步。
反证也同样重要:如果剔除相关商品后,其他商品仍呈现广泛且连续的数量改善,出口韧性的覆盖面才获得更强支持;如果整体表现主要由少数类别贡献,就只能支持“结构中存在亮点”,不能支持“所有出口企业共同受益”。
企业名称、产品介绍或市场宣传中出现人工智能相关词汇,也不能证明该企业已经获得相应需求。全球相关货物的贡献更不能直接换算成某家公司的收入、利润或现金流贡献。商品定义、企业产品边界和收入确认口径必须逐项匹配。
七、回款:从行业景气到公司兑现的关键闸门
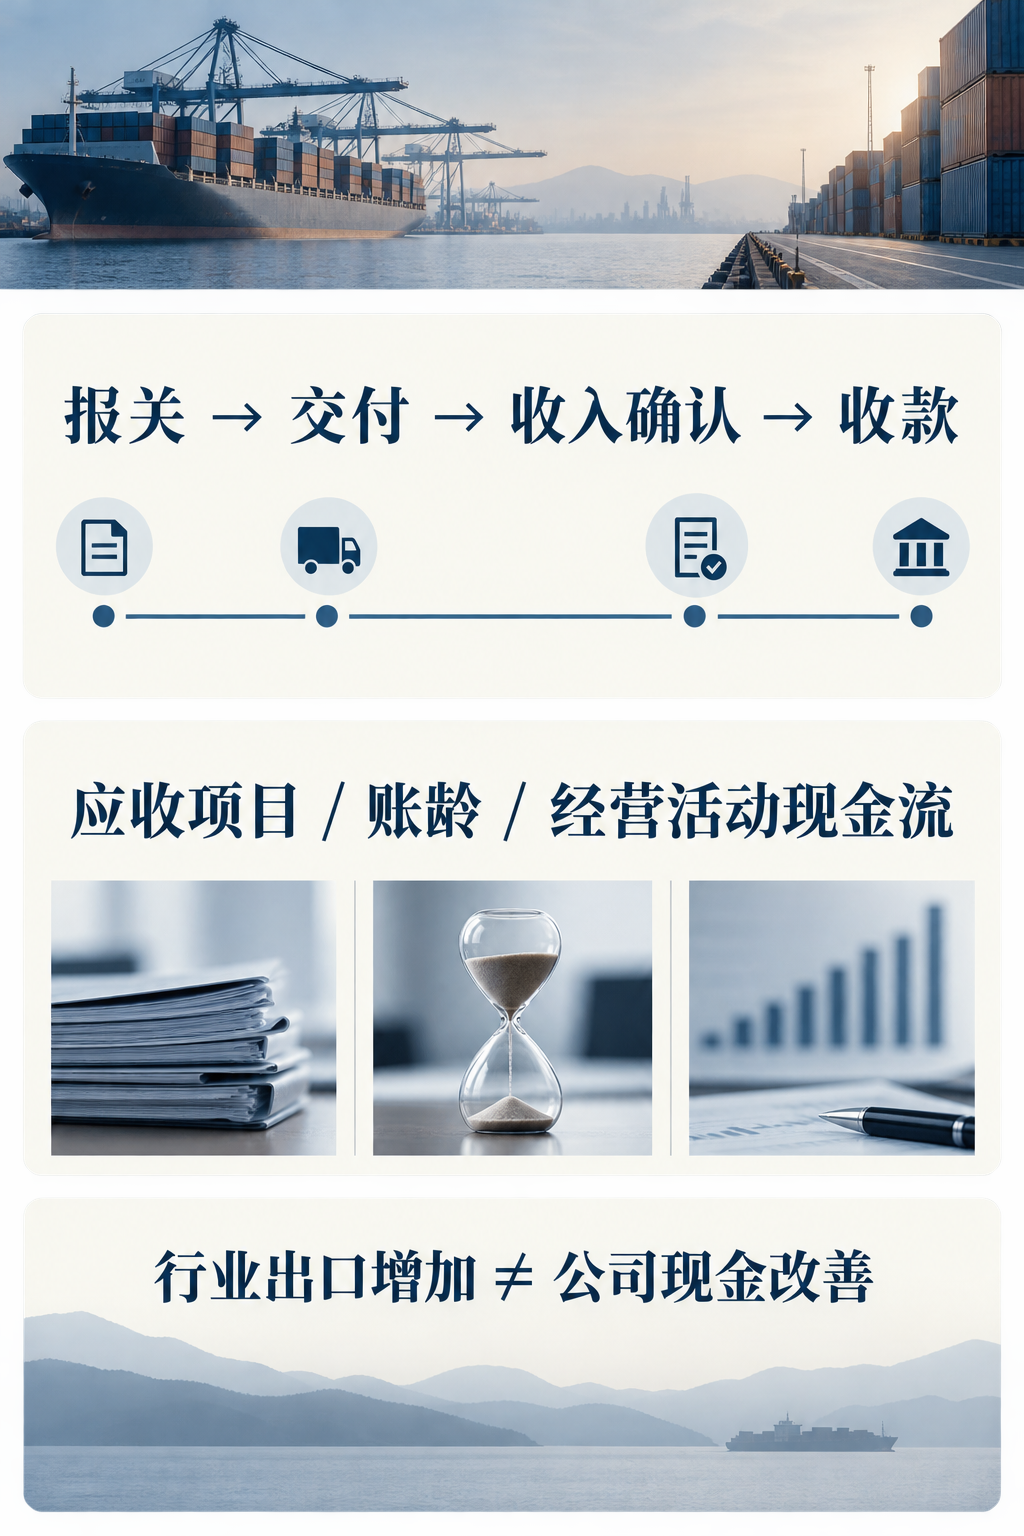
回款是宏观出口信号连接到公司兑现的关键桥梁。海关出口金额记录的是报关统计口径,报关、发货、交付、收入确认和收款可能发生在不同时间;企业还可能通过不同主体和结算安排完成海外销售。因此,行业出口增加与公司现金流改善之间存在一段必须验证的距离。
针对具体公司,应核对公开定期报告和公告中的海外业务口径、收入确认政策、应收项目变化、账龄、减值、经营活动现金流和结算条款。这里列出的是验证路径,不是对任何具体公司的事实判断。
回款分析也不能简化为一个比率。期末应收项目是时点数,收入是期间数,交付季节性和结算节奏会影响二者关系。经营活动现金流还会受到存货、应付项目、税费和其他经营事项影响。单期应收上升未必代表客户支付能力恶化,单期现金流改善也未必全部来自出口客户付款。
更可靠的判断应连接连续期间的收入、应收变化、账龄和现金流,并区分业务扩张带来的正常资金占用与账期延长造成的压力。如果收入增长伴随应收持续扩大、账龄拉长和现金转化减弱,就不能仅凭行业总额宣称兑现顺畅。如果现金改善主要来自存货、应付或其他经营项目变化,而客户收款证据没有同步增强,也不能把改善全部归因于出口兑现。
八、五层闸门:把宏观信号收窄到公司结论
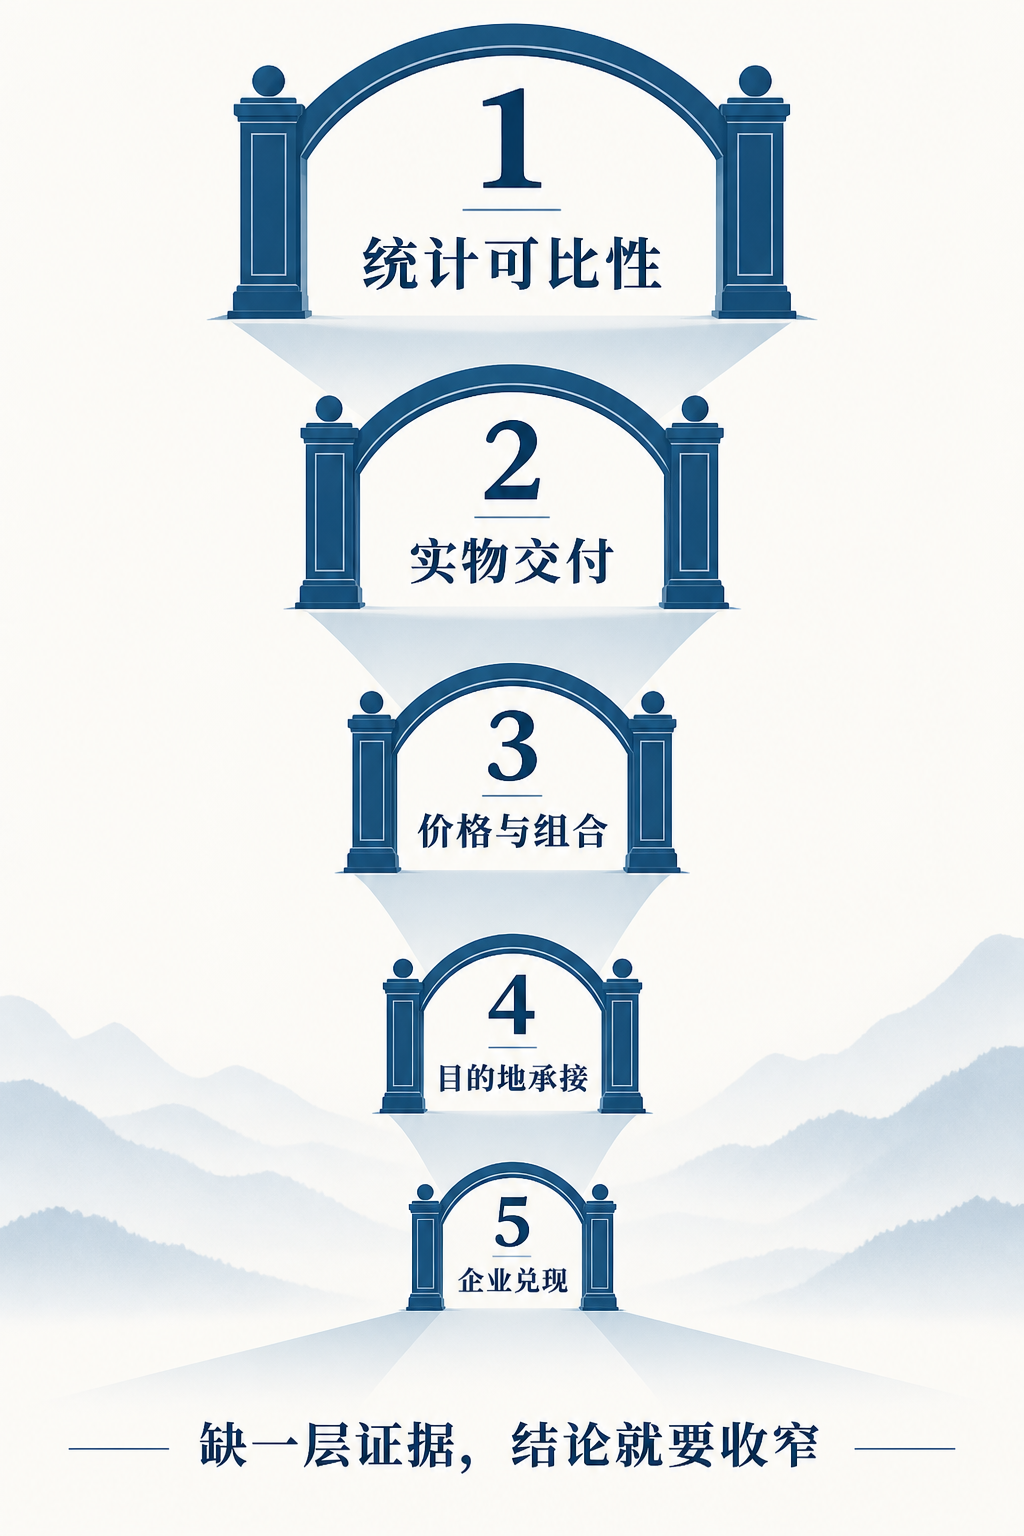
一个可复核的研究顺序可以写成五层闸门:
第一层是统计可比性:商品边界、计量单位、币种和期间是否一致。若这一层不成立,数量与价格的拆分就没有稳固基础。
第二层是报关数量与独立交付证据:主要商品的可比报关数量是否连续改善,是否存在提前报关、积压订单或季节错位,并且物流、验收或企业披露能否独立支持客户实际收货。仅有数量变化时,只能支持报关数量端的观察。
第三层是价格与组合:单位价值变化是否能够在稳定规格和目的地内持续,是否由高价值商品占比变化推动。通过这一层,也仍不能直接推出利润率改善。
第四层是目的地承接:新增市场是否有最终需求支持,是否降低集中度,是否只是加工、装配或库存流向变化。通过这一层,只能支持市场承接或统计流向的更强判断。
第五层是公司兑现:企业主体、产品和地域边界是否与行业数据匹配,收入是否转化为可核验的收款,账龄和现金流是否支持兑现顺畅。缺少这一层,结论最多停留在行业背景或收入层面。
五层闸门的意义不是制造一个机械评分,而是防止用一个亮点覆盖另一层的缺口。报关数量改善但价格机制或独立交付证据不清,只能说报关数量端可能改善;目的地分散但最终需求不明,只能说统计流向更分散;企业收入增加但收款资料不足,只能说收入层面的证据有限。
九、反例:哪些看似积极的信号可能误导
第一种反例是总额上升,但增长集中在少数高单位价值商品。此时总额可能改善,广泛的实物需求却未必增强。
第二种反例是数量短期增加,随后快速回落。它可能反映积压订单履约或提前备货,而非持续需求。
第三种反例是目的地数量增加,但新增市场承接的是加工、装配或库存,最终消费没有同步扩大。此时贸易流向发生变化,并不等于最终需求完成分散。
第四种反例是公司收入增长,同时应收项目扩大、账龄拉长、现金转化下降。收入的增长不能覆盖回款压力。
第五种反例是经营活动现金流改善,但主要来自存货、应付项目或其他经营项目。若没有客户收款的同步证据,就不能把现金改善全部归因于出口业务。
这些反例并不是说积极信号没有价值,而是要求结论与证据处在同一层级。宏观统计可以帮助发现候选方向,企业披露才可能检验公司兑现;二者边界不能被一句“出口景气向好”抹平。
十、当前证据能支持什么,不能支持什么
现有公开一手材料包括海关总署统计入口、海关总署2025年全年美元总值表,以及WTO于2026年3月发布的贸易展望材料。海关入口能够提供总额、国别和商品量值分表的资料入口;WTO材料提供贸易转移和人工智能相关货物贡献的研究线索。
需要特别说明:上述三份材料来自两个独立一手机构——海关总署与世界贸易组织,而不是三个独立来源机构;因此仍未达到三个独立一手来源的补证目标。
这些材料足以支持一个拆解出口韧性的研究框架,也足以说明为什么出口总额不能替代公司兑现。但当前摘要没有提供可复核的2026年8月完整分项、数量与单位价值连续序列、WTO相关商品的完整定义和规模、目的地最终需求资料,也没有具体公司的定期报告或公告。因此,本文不填入摘要中不存在的金额、增幅或企业现金数字。
当前结论应保持在以下范围:出口韧性需要沿数量、价格、目的地和回款逐层验证;宏观总额只能提示方向;统计单位价值不能直接替代产品报价或利润率;目的地变化不能单独证明最终需求转移;行业出口增长不能单独证明公司已收款。
十一、后续研究与决策记录模板
若要把框架用于具体行业或公司,可逐项记录以下内容:
研究对象: 商品分类与统计口径: 比较期间: 数量及计量单位: 平均单位价值及计算口径: 主要目的地与集中度: 新增目的地的最终需求证据: 企业海外收入口径: 应收项目与账龄证据: 经营活动现金流证据: 支持结论的原始来源: 反证或相反信号: 当前判断: 仍未知的关键问题: 结论失效条件:
这份记录不能替代审计或投资决策,但可以帮助研究者明确每一步究竟验证了什么、还缺什么,以及何时需要缩小结论。尤其要避免把推断写成事实,把待验证假设写成交付或收款记录,也不要把宏观数据与企业披露在未经主体、地域和产品匹配的情况下直接拼接。
十二、结论:韧性是一条证据链,不是一个总额
中国出口链是否具有韧性,不能由出口总额单独回答。更稳健的研究路径是:先确认可比商品的实物交付,再解释单位价值背后的产品和价格机制,继而检验目的地变化是否对应持续的最终需求,最后通过企业公开披露检查收入是否转化为可核验的收款。
四个维度相互支持时,研究结论才可以逐步加强;任何一环出现相反证据,都应缩小结论范围,而不是用另一环的亮点覆盖缺口。当前资料能够建立方法和判断边界,但还不能形成对最新月份或具体公司的确定性结论。
对投资研究者而言,真正有用的问题不是“出口总额涨了多少”,而是“增长发生在哪个环节、能否持续、能否传导到目标公司,并最终能否被现金证据确认”。在这些问题得到回答之前,出口总额应被视为研究入口,而不是公司兑现的替代指标。
来源:海关总署统计入口:https://english.customs.gov.cn/Statistics/Statistics?ColumnId=1;海关总署2025年全年美元总值表:https://english.customs.gov.cn/Statics/4733ad72-5ba7-4b60-bfbd-00e2f4eef77f.html;WTO《Global Trade Outlook and Statistics》相关材料:https://www.wto.org/english/res_e/booksp_e/gtos0326_e.pdf
用五层闸门复核你的下一个出口行业或公司案例,并记录支持证据、反证、未知项与结论失效条件。
本文仅使用海关总署公开统计入口、海关总署2025年全年美元总值表和WTO于2026年3月发布的贸易展望材料。现有资料未提供可复核的2026年8月完整分项、连续数量与单位价值序列、人工智能相关货物的完整对应口径、目的地最终需求材料或具体企业收款披露。海关统计单位价值不等于产品报价,出口金额不等于企业收入或现金流。本文不构成个股、持仓或交易建议。
需要特别说明:上述三份材料来自两个独立一手机构——海关总署与世界贸易组织,而不是三个独立来源机构;因此仍未达到三个独立一手来源的补证目标。